Domain wertanrechnung.de kaufen?
Wir ziehen mit dem Projekt
wertanrechnung.de um.
Sind Sie am Kauf der Domain
wertanrechnung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain wertanrechnung.de kaufen?
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **

Ähnliche Suchbegriffe für Restschuldversicherung
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
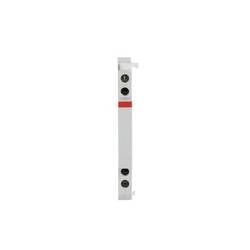
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **

Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Restschuldversicherung:
-
be.ENERGISED Monitoring & Abrechnung* Abrechnungsmöglichkeit mit ausführlicher Übersicht zum Monatsende * Eichrechtskonforme Abrechnung nur in Verbindung mit eichrechtskonformen Ladestationen möglich * Überblick über alle Ladevorgänge in der be.ENERGISED WebApp * Unbegrenzt RFID-Karten anlegen und verwalten mit denen kostenlos geladen werden kann * Ladestation optional öffentlich anbieten und eigenen Tarif festlegen * Kostenlose Anbindung an Roaming-Netzwerke (z.B. Hubject) * Inkl. Konfigurationspaket für die KEBA KeContact P30 x-Serie * Wenn sie einen Verbund aus einer KEBA x- und mehreren c-series einbinden wollen, kontaktieren sie uns (mailto:%20sales@mobilityhouse.com) * Nur für Deutschland, Österreich & Schweiz und nur für Gewerbekunden529,00 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Wie hoch Restschuldversicherung?
Wie hoch ist die Restschuldversicherung? Die Höhe der Restschuldversicherung hängt von verschiedenen Faktoren ab, wie z.B. der Kreditsumme, der Laufzeit des Kredits, dem Alter und Gesundheitszustand des Kreditnehmers. In der Regel wird die Restschuldversicherung als Prozentsatz der Kreditsumme berechnet. Es ist wichtig, die genauen Konditionen und Kosten der Restschuldversicherung mit dem Kreditgeber zu klären, um eine fundierte Entscheidung zu treffen. Es empfiehlt sich auch, verschiedene Angebote zu vergleichen, um die beste und günstigste Restschuldversicherung für den individuellen Bedarf zu finden. **
-
Wird Restschuldversicherung zurückgezahlt?
Wird Restschuldversicherung zurückgezahlt? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzudecken. Die Beiträge für die Restschuldversicherung werden in der Regel zusammen mit den Kreditraten gezahlt. Im Falle eines Schadensfalls, bei dem die Restschuldversicherung greift, werden die noch ausstehenden Kreditraten oder die Restschuld des Kredits durch die Versicherungsgesellschaft übernommen. Somit wird die Restschuldversicherung nicht direkt an den Kreditnehmer zurückgezahlt, sondern sie dient dazu, die finanzielle Belastung im Falle eines Schadensfalls zu reduzieren. **
-
Zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt in der Regel die ausstehende Kreditsumme, wenn der Kreditnehmer verstirbt oder arbeitsunfähig wird. Die genauen Bedingungen und Leistungen können jedoch je nach Versicherungsvertrag variieren. Es ist wichtig, die Vertragsbedingungen sorgfältig zu prüfen, um sicherzustellen, dass die gewünschten Leistungen abgedeckt sind. **
-
Wann wird Restschuldversicherung ausgezahlt?
Die Restschuldversicherung wird in der Regel ausgezahlt, wenn der Versicherungsnehmer verstirbt, arbeitsunfähig wird oder arbeitslos wird. In diesen Fällen übernimmt die Versicherung die noch ausstehenden Raten oder die Restschuld des Kredits. Es ist wichtig, dass die genauen Bedingungen und Leistungen der Restschuldversicherung im Vertrag festgehalten sind, um im Ernstfall Anspruch auf die Auszahlung zu haben. Die Auszahlung erfolgt dann an den Kreditgeber, um die finanzielle Belastung des Versicherungsnehmers zu reduzieren. Es ist ratsam, sich vor Abschluss einer Restschuldversicherung genau über die Konditionen und Leistungen zu informieren, um im Bedarfsfall abgesichert zu sein. **
Ähnliche Suchbegriffe für Restschuldversicherung
-
ABB 2CCS500900R0161 Leergehäuse Ausgleich auf 18mm ZL931 Leergehäuse Ausgleich Kunststoff 1 St.SMISSLINE TP ist ein Stecksystem bis 200 A mit direkt aufsteckbaren Schutzgeräten für Anwendungen mit hoher Verfügbarkeit, einfacher und schneller Installation und Wartungsanforderungen. Das System gewährleistet das lastfreie Auf- und Entstecken von Geräten und Komponenten unter Spannung ohne zusätzliche persönliche Schutzausrüstung gegen elektrische Gefährdung. Das System kann für Spannungen bis 690V AC und 1.000V DC genutzt werden und ist mit 6er und 8er Modulen beliebig erweiterbar.11,99 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
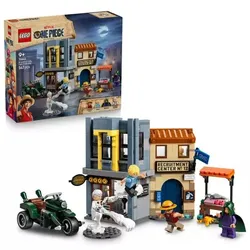
LEGO® ONE PIECE Abrechnung mit Captain Smoker 75642Explosive Action und Motorrad-Spaß auf dem ONE PIECE Markt Entfache die Fantasie deines Kindes mit dem LEGO® ONE PIECE Abrechnung mit Captain Smoker (75642) Set, in dem Monkey D. Ruffy, Sanji, Dragon und Captain Smoker mit dabei sind! Verwöhne Fans der Netflix-Live-Action-Serie mit diesem ONE PIECE Geschenk, das für Jungen und Mädchen ab 9 Jahren entwickelt wurde! Baue den lebhaften Markt von Loguetown mit diesem coolen ONE PIECE Diorama-Set nach – inklusive Katana-Laden, Rekrutierungsbüro, einem bunten Fischhändler und Smokers riesigem Motorrad! Dank spezieller Elemente können Kinder den Captain in Rauch verwandeln, mit einem Hebel eine Explosion im Marine-Rekrutierungszentrum auslösen und mit coolen Waffen kämpfen. Sammler können außerdem 2 geheime Akten entdecken. Dieses Set ist ein tolles Geburtstagsgeschenk oder eine Überraschung zu Weihnachten oder jedem anderen Anlass! Mit der LEGO® Builder App können Kinder selbstbewusst bauen: Sie vergrößern und drehen die 3D-Modelle und verfolgen ihren Baufortschritt mithilfe der übersichtlichen digitalen Anleitungen. Das Set enthält 547 Teile. • LOGUETOWN BAUSET – Erlebe explosive Action mit dem LEGO® ONE PIECE Abrechnung mit Captain Smoker (75642) Set für Fans der Netflix-Live-Action-Serie – ein spannendes Diorama-Bauset! • 4 MINIFIGUREN – Mach dich bereit für Abenteuer mit Monkey D. Ruffy, Sanji, Dragon und Captain Smoker auf dem geschäftigen Markt mit Katana-Laden, Marine-Rekrutierungszentrum und Smokers gewaltigem Motorrad! • FANTASIEVOLLES SPIEL – Nutze die Kräfte von Captain Smoker und verwandle ihn in Rauch, betätige den Hebel, um eine Explosion im Marine-Rekrutierungszentrum auszulösen, oder kämpfe im Katana-Laden, der voll mit Schwertern ist! • ONE PIECE DEKO – Baue eine dynamische Szene, in der Smoker auf seinem realistisch gestalteten Motorrad durch die detailreichen Läden und an bunten Fischhändlern vorbeibraust! Außerdem sind im Set 2 geheime Akten versteckt, die Kinder aufspüren können. • GESCHENKIDEE FÜR KINDER – Überrasche Jungen und Mädchen ab 9 Jahren, die Fans der Netflix-Live-Action-Serie sind, mit diesem ONE PIECE Geschenk zum Geburtstag, zu den Feiertagen oder einfach zwischendurch! • BAUSPAß MIT APP – Mit der LEGO® Builder App wartet ein intuitives Bauerlebnis auf Kinder. In der App können sie Sets speichern, ihren Fortschritt verfolgen und die Modelle während des Bauens mithilfe der Anleitungen in 3D vergrößern und drehen. • LASS DAS ABENTEUER LEBENDIG WERDEN! – Hol die Charaktere, Schauplätze und endlos spannenden Abenteuer der Netflix-Serie mit diesem sammelbaren LEGO® ONE PIECE Set direkt in die Hände der Kinder! • ABMESSUNGEN – Das Hauptgebäude des 547-teiligen Bausets mit 2 Läden ist über 14 cm hoch, 15 cm breit und 12 cm tief.49,49 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Longerich, Peter: AbrechnungAbrechnung , Hitler, Röhm und die Morde vom 30. Juni 1934. Die wahre und ganze Geschichte des "Röhm-Putschs" , Hydro- & Ventilstößel > Ventile & Ventilsteuerungsteile , Erscheinungsjahr: 20240314, Produktform: Leinen, Autoren: Longerich, Peter, Seitenzahl/Blattzahl: 208, Keyword: außer kontrolle; drittes reich; ernst röhm; nacht der langen messer; nationalsozialismus; peter longerich; röhm-putsch; sa; ss; sturmabteilung, Fachschema: Faschismus / Nationalsozialismus~Nationalsozialismus~Nazifizierung~Nazismus~Weltkrieg / Zweiter Weltkrieg~Weltkrieg 1939/45~Zweiter Weltkrieg, Fachkategorie: Biografien: historisch, politisch, militärisch, Region: Deutschland, Zeitraum: 1933-1945 (nationalsozialistische Zeit), Warengruppe: HC/Geschichte/20. Jahrhundert, Fachkategorie: Zweiter Weltkrieg, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Molden Verlag, Verlag: Molden Verlag, Verlag: Molden Verlag in Verlagsgruppe Styria GmbH & Co. KG, Länge: 218, Breite: 148, Höhe: 27, Gewicht: 444, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik,28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was zahlt die Restschuldversicherung?
Die Restschuldversicherung zahlt im Falle des Todes des Kreditnehmers die noch ausstehende Restschuld des Kredits. Sie dient somit als Absicherung für die Hinterbliebenen, um nicht mit der Schuldenlast belastet zu werden. Je nach Vertrag kann die Restschuldversicherung auch bei Arbeitslosigkeit oder Arbeitsunfähigkeit des Kreditnehmers einspringen und die Raten übernehmen. Es ist wichtig, die genauen Leistungen und Bedingungen der Restschuldversicherung zu prüfen, um im Ernstfall abgesichert zu sein. **
-
Wann springt Restschuldversicherung ein?
Die Restschuldversicherung springt in der Regel ein, wenn der Kreditnehmer aufgrund unvorhergesehener Umstände wie Arbeitslosigkeit, Arbeitsunfähigkeit oder Tod nicht mehr in der Lage ist, die Kreditraten zu zahlen. Sie dient dazu, die Restschuld des Kredits abzudecken und somit den Kreditnehmer und seine Familie vor finanziellen Schwierigkeiten zu schützen. Die genauen Bedingungen, unter denen die Restschuldversicherung einspringt, können je nach Vertrag variieren, daher ist es wichtig, die Versicherungsbedingungen genau zu prüfen. In der Regel muss der Kreditnehmer die Versicherungspolice regelmäßig bezahlen, um im Ernstfall abgesichert zu sein. **
-
Was ist die Restschuldversicherung?
Was ist die Restschuldversicherung? Die Restschuldversicherung ist eine Versicherung, die dazu dient, die Restschuld eines Kredits im Falle von unvorhergesehenen Ereignissen wie Arbeitslosigkeit, Krankheit oder Tod des Kreditnehmers abzusichern. Sie soll sicherstellen, dass die Hinterbliebenen oder der Kreditnehmer selbst nicht mit der Rückzahlung des Kredits belastet werden, wenn er die Raten nicht mehr bedienen kann. Die Restschuldversicherung kann optional zu einem Kredit abgeschlossen werden und bietet somit zusätzliche Sicherheit für den Kreditgeber und den Kreditnehmer. Es ist wichtig, die Bedingungen und Kosten der Restschuldversicherung genau zu prüfen, um zu entscheiden, ob sie sinnvoll ist. **
-
Ist eine Restschuldversicherung Pflicht?
Ist eine Restschuldversicherung Pflicht? Nein, eine Restschuldversicherung ist in der Regel nicht verpflichtend, wenn man einen Kredit aufnimmt. Es kann jedoch sein, dass manche Kreditgeber eine Restschuldversicherung als Bedingung für die Kreditvergabe vorschreiben. Es ist wichtig, die Vertragsbedingungen genau zu prüfen, um sicherzustellen, ob eine Restschuldversicherung erforderlich ist. Man sollte auch die Kosten und den Nutzen der Versicherung abwägen, um eine fundierte Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.